¿Se pierde tu seguro de vida en Panamá si no lo pagas?
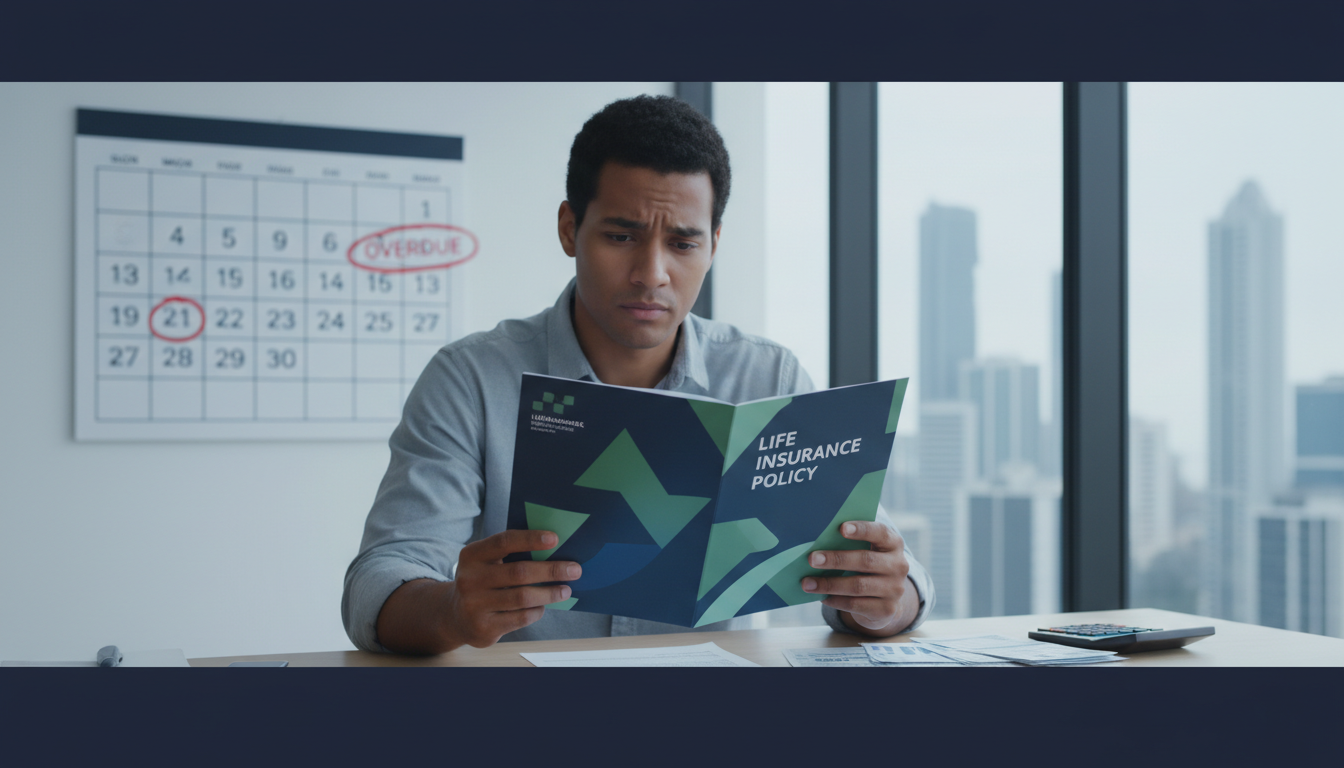
Si te preguntas qué sucede con tu seguro de vida en Panamá si dejas de pagar, la respuesta no siempre es un rotundo "se pierde todo", ya que depende del tipo de póliza y del tiempo transcurrido. En general, existen periodos de gracia y, en el caso de seguros con ahorro, opciones para no perder la inversión acumulada, aunque la cobertura puede suspenderse o cancelarse.
¿Qué pasa con la primera prima?
Es fundamental entender que el pago de la primera prima o la prima única es la que activa tu contrato de seguro. Si este pago inicial no se realiza, la póliza puede considerarse nula desde el principio, es decir, nunca entró en vigencia y, por lo tanto, no hay cobertura alguna. Es como si el contrato nunca hubiera existido, según lo establecido en la regulación panameña, específicamente en la Ley 12 de 2012 que rige la actividad aseguradora en el país.
Periodo de gracia: tu colchón de tiempo
Una vez que tu póliza de vida está activa, la ley panameña, a través de la Ley 12 de 2012, establece un periodo de gracia para el pago de las primas subsiguientes a la primera. Este periodo suele ser de 30 días calendario, aunque algunas pólizas podrían ofrecer un plazo más extendido y beneficioso para el asegurado. Durante este tiempo, la cobertura de tu seguro se mantiene activa.
Esto significa que si, por ejemplo, te encuentras en una situación difícil y falleces dentro de ese periodo de gracia, tus beneficiarios seguirán recibiendo la indemnización correspondiente, aunque se descontará la prima adeudada. Es un respiro importante que te da la aseguradora para ponerte al día sin perder la protección.
Suspensión de la cobertura: un aviso importante
Si el pago no se efectúa después de que finaliza el periodo de gracia, la cobertura de tu póliza de seguro de vida se suspende. Durante este tiempo, la compañía de seguros no está obligada a pagar la indemnización si ocurre un siniestro. Es crucial entender que, aunque la póliza no se ha cancelado definitivamente, la protección está inactiva. En el caso de los seguros de vida individual, la aseguradora debe esperar un periodo de suspensión de 60 días antes de poder cancelar el contrato, dándote una ventana adicional para regularizar tu situación.